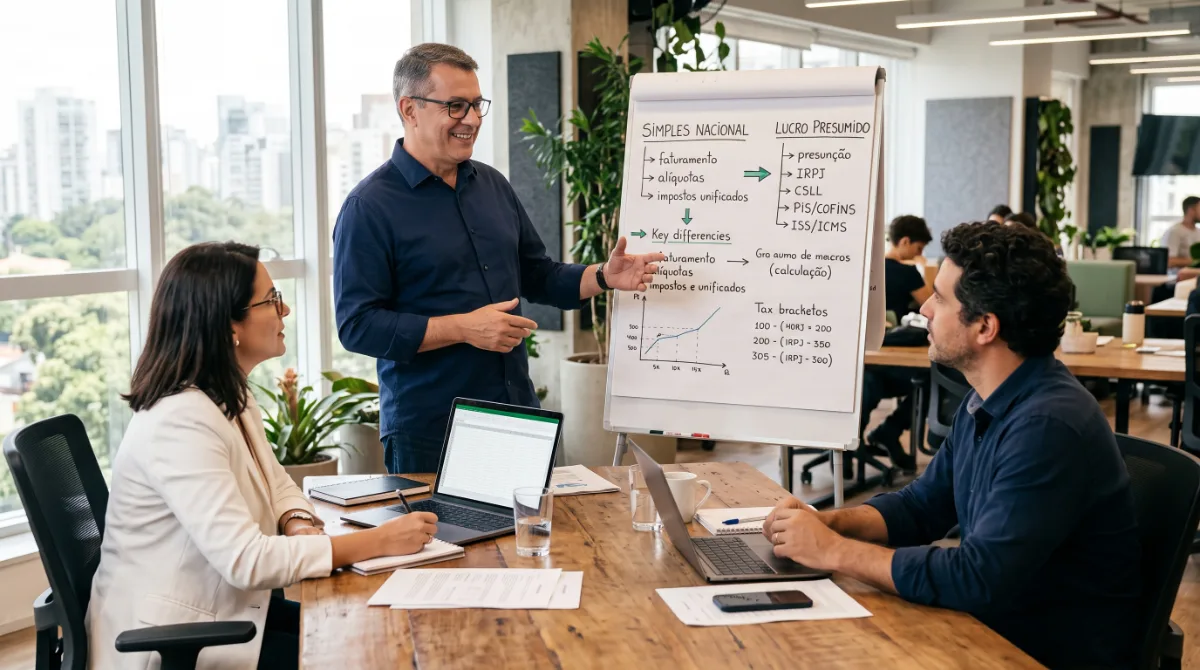
Muitos empreendedores enfrentam dúvidas cruciais ao abrir um negócio ou revisar seus custos tributários anuais. Afinal, a escolha entre simples nacional ou lucro presumido impacta diretamente a margem de lucro e a longevidade da empresa no mercado competitivo. Portanto, entender as particularidades de cada regime tributário evita gastos desnecessários com tributos e multas fiscais.
Neste artigo, examinaremos as principais diferenças, vantagens e limites operacionais de cada enquadramento fiscal. Além disso, mostraremos como simulações práticas e análises estratégicas definem a melhor rota de economia financeira para a sua organização.
O que é o Simples Nacional e quais são suas regras básicas?
O Simples Nacional reúne a cobrança de tributos federais, estaduais e municipais em uma única guia de arrecadação mensal, o Documento de Arrecadação do Simples Nacional (DAS). Dessa maneira, microempresas e empresas de pequeno porte simplificam suas rotinas administrativas de modo significativo. Contudo, a legislação impõe um limite máximo de faturamento bruto anual de até R$ 4,8 milhões para manter esse enquadramento simplificado.
Além do teto global de faturamento, a legislação brasileira divide as alíquotas do regime em cinco anexos específicos, que variam conforme o setor econômico. Portanto, a alíquota nominal aumenta progressivamente à medida que a receita bruta dos últimos doze meses cresce. Para quem avalia simples nacional ou lucro presumido, vale notar que nem todas as atividades econômicas usufruem de alíquotas reduzidas nessa modalidade simplificada.
Como funciona a apuração no Lucro Presumido para empresas?
O Lucro Presumido utiliza margens fixadas pela Receita Federal sobre o faturamento bruto para estipular a base de cálculo do IRPJ e da CSLL. Por exemplo, a presunção legal para serviços regulamentados atinge 32%, enquanto as atividades de comércio e indústria operam com margens de presunção de 8% da receita bruta. Por conseguinte, empresas que auferem margens de rentabilidade reais superiores aos índices legais encontram aqui uma excelente oportunidade para economizar impostos.
Atenção à presunção legal: No Lucro Presumido, o imposto é calculado sobre uma margem pré-fixada pelo governo, e não sobre o lucro contábil real. Se a sua empresa for altamente lucrativa e tiver despesas enxutas, esse regime costuma gerar grande economia tributária.
Nesse modelo fiscal, a apuração dos tributos sobre a renda ocorre a cada trimestre civil, enquanto as contribuições de PIS e COFINS são recolhidas mensalmente sob a sistemática cumulativa. Consequentemente, o faturamento máximo anual permitido alcança expressivos R$ 78 milhões. Desse modo, o regime atrai negócios com faturamento robusto e baixa folha de pagamento que comparam simples nacional ou lucro presumido.
Simples Nacional ou Lucro Presumido: fatores decisivos na comparação
A escolha assertiva entre simples nacional ou lucro presumido exige uma análise técnica minuciosa de diversos fatores operacionais da companhia. Em primeiro lugar, o peso da folha de pagamento sobre a receita total influencia diretamente o resultado tributário. Quando o empreendedor conta com o apoio de um contador para Simples Nacional em São Paulo, ele monitora indicadores essenciais como o Fator R antes de bater o martelo.
Em segundo lugar, a margem de lucro efetiva dita qual caminho traz maior economia aos cofres corporativos. Caso o seu negócio opere com margens operacionais elevadas, a presunção legal do regime alternativo tende a baratear o custo fiscal global. Por outro lado, empresas com custos operacionais altos e lucros líquidos estreitos podem sofrer prejuízos se adotarem a presunção tributária, tornando a ponderação entre simples nacional ou lucro presumido indispensável.
Comparativo prático entre os regimes tributários
- Limite de faturamento anual: Até R$ 4,8 milhões no Simples Nacional contra até R$ 78 milhões no Lucro Presumido.
- Recolhimento dos tributos: Guia única mensal (DAS) no Simples Nacional versus guias individuais (DARF/GPS) no Lucro Presumido.
- PIS e COFINS: Embutidos na alíquota unificada do Simples; fixados em 3,65% no total no Lucro Presumido (regime cumulativo).
- Encargos previdenciários (INSS): Isenção da cota patronal na maioria dos anexos do Simples; cobrança de 20% patronal mais RAT e Terceiros no Lucro Presumido.
- Complexidade contábil: Moderada no Simples Nacional e significativamente alta no Lucro Presumido, que exige declarações acessórias mais rígidas.
A lista de diferenças resume com clareza os pontos técnicos que distinguem cada modelo. Em virtude disso, gestores atentos nunca tomam essa decisão baseando-se apenas na facilidade de pagamento de guias. Dessa forma, a análise criteriosa entre simples nacional ou lucro presumido resguarda o fluxo de caixa contra surpresas tributárias indesejadas.
O impacto decisivo do Fator R na escolha do regime
O Fator R representa uma das regras mais dinâmicas da legislação tributária para prestadores de serviços no Brasil. De acordo com a Receita Federal, se as despesas com folha de pagamento e pró-labore representarem 28% ou mais do faturamento bruto, a empresa recolhe pelo Anexo III. Em contraste, se esse índice recuar para menos de 28%, a tributação migra para o oneroso Anexo V, cujas alíquotas iniciais saltam para 15,5%.
Por essa razão, oscilações no quadro de funcionários mudam completamente o panorama de despesas corporativas a cada trimestre. Diante desse cenário volátil, profissionais buscam um planejamento tributário em São Paulo: como reduzir seus impostos com o objetivo de estabilizar seus custos fiscais. Assim, o acompanhamento do Fator R determina a viabilidade permanente entre optar por simples nacional ou lucro presumido.
A importância do planejamento tributário na definição fiscal
Nenhum gestor deve encarar o enquadramento fiscal como uma escolha estática e imutável ao longo da existência de sua organização. Ao elaborar um planejamento tributário para pequenas empresas: como reduzir impostos, o empresário projeta cenários de vendas, despesas de suprimentos e custos de contratação. Portanto, essa preparação antecipada fornece subsídios numéricos sólidos para validar com clareza se vale a pena escolher simples nacional ou lucro presumido.
Ademais, cada segmento de mercado possui especificidades mercadológicas singulares que alteram o impacto dos tributos sobre as mercadorias ou serviços. Por exemplo, operações com substituição tributária ou retenções federais na fonte demandam cálculos sofisticados para evitar a bitributação. Sob essa ótica, quem domina as variações de mercado identifica rapidamente as nuances entre simples nacional ou lucro presumido.
Conteúdos recomendados em nosso blog
Para aprofundar seu conhecimento sobre gestão de negócios e obrigações empresariais, nosso blog reúne uma vasta gama de conteúdos especializados:
- Primeiramente, se você está começando a estruturar uma nova operação corporativa na capital paulista, confira o guia detalhado sobre abrir empresa em São Paulo: como começar do jeito certo. Esse artigo esclarece passos fundamentais de registro para não cometer erros na arrancada inicial.
- Em segundo lugar, a redução de despesas operacionais constitui uma necessidade contínua de qualquer diretoria financeira eficiente. Por esse motivo, preparamos um conteúdo objetivo mostrando como diminuir os custos da sua empresa? com inteligência de processos.
- Além disso, produtores digitais e criadores de conteúdo encontram respostas precisas no artigo regimes tributários para youtubers: qual o melhor?, que aprofunda a temática de simples nacional ou lucro presumido no mercado digital.
Casos práticos: quando cada regime vale mais a pena?
Para ilustrar a prática contábil diária, consideremos uma empresa prestadora de serviços de consultoria com receita bruta de R$ 30.000,00 mensais e sem funcionários. No Simples Nacional (Anexo V), essa operação pagaria alíquotas iniciais de 15,5%, totalizando R$ 4.650,00 por mês em impostos federais. No entanto, ao analisar simples nacional ou lucro presumido, notamos que a carga tributária do regime presumido para consultorias gira em torno de 13,33% a 16,33%, dependendo do ISS local.
Por outro lado, imagine um comércio varejista que fatura R$ 80.000,00 mensais com margem de lucro baixa e folha salarial volumosa. Nesse contexto, o recolhimento simplificado do Anexo I do Simples Nacional costuma gerar pagamentos menores e desonera os encargos patronais de previdência. Logo, cada negócio exige uma simulação personalizada para constatar se o modelo vencedor será simples nacional ou lucro presumido.
Outro exemplo relevante envolve empresas que comercializam itens sujeitos à tributação monofásica de PIS/COFINS, como autopeças e cosméticos. Nesses casos, o comerciante pode segregar as receitas e abater valores correspondentes dentro de sua apuração tributária. Por conseguinte, calcular antecipadamente essas peculiaridades ajuda a bater o martelo entre simples nacional ou lucro presumido sem correr riscos de autuação fiscal.
Riscos de errar no enquadramento e custos associados
Decisão irretratável por 12 meses: O enquadramento tributário não pode ser trocado no meio do ano. Uma escolha equivocada compromete o capital de giro da empresa durante todo o ano-calendário, gerando perdas financeiras acumuladas e risco de autuações fiscais por obrigações acessórias incorretas.
A escolha errônea do regime fiscal acarreta pagamentos tributários desnecessários ao longo de todo o ano-calendário. Como a legislação brasileira veda a troca de enquadramento no meio do exercício social, o contribuinte fica atrelado à escolha errada até o mês de janeiro seguinte. Consequentemente, uma decisão precipitada entre simples nacional ou lucro presumido consome o capital de giro e compromete os investimentos da diretoria.
Além dos custos tributários excessivos, o descumprimento de obrigações acessórias gera multas pesadas aplicadas pelo Fisco Federal. O Lucro Presumido exige entregas periódicas como ECF, ECD e EFD-Contribuições com absoluto rigor de prazos. Nesse sentido, errar na avaliação de simples nacional ou lucro presumido pode custar muito caro tanto em tempo de equipe quanto em recursos financeiros da companhia.
Perguntas frequentes
Simples Nacional ou Lucro Presumido: qual é o melhor para prestadores de serviços?
A melhor opção depende diretamente da incidência do Fator R e da folha de pagamento da sua empresa. Se o gasto com salários ultrapassar 28% do faturamento, o Simples Nacional tende a ser mais vantajoso financeiramente. Caso contrário, o Lucro Presumido frequentemente apresenta alíquotas efetivas mais atrativas para o empreendedor.
É permitido alterar a escolha do regime tributário durante o ano?
Não, a legislação fiscal determina que a escolha do regime tributário seja irretratável para todo o ano-calendário. O contribuinte só pode formalizar a alteração no mês de janeiro de cada exercício fiscal subsequente. Portanto, realizar um estudo comparativo antecipado evita prejuízos prolongados para o negócio.
Empresas no Lucro Presumido pagam contribuição previdenciária patronal?
Sim, as empresas enquadradas no Lucro Presumido precisam recolher a cota patronal de 20% do INSS sobre a folha de salários e pró-labore. Além disso, arcam com as alíquotas do RAT e repasses devidos a Terceiros (Sistema S). Dessa forma, folhas salariais muito altas tornam o Lucro Presumido significativamente mais oneroso.
Como a margem de lucro real influencia a tributação?
O Lucro Presumido tributa a organização com base em margens operacionais pré-estabelecidas por lei, independentemente do ganho efetivo auferido. Desse modo, se o seu lucro contábil real for superior à margem legal presumida, você economiza impostos consideráveis. Por outro lado, negócios com lucros reais ínfimos ou prejuízos pagam tributos elevados indevidamente.
Decida o futuro do seu negócio com a assessoria certa
Definir entre simples nacional ou lucro presumido exige rigor analítico, visão estratégica e cálculos precisos para evitar o desperdício de receita. A CS Team Contábil reúne 70 anos de tradição e pioneirismo para transformar a gestão fiscal da sua empresa. Nossos especialistas combinam certificação ISO 9001 e inteligência de dados em soluções tributárias completas para o seu crescimento. Entre em contato conosco hoje mesmo e descubra o plano tributário perfeito para impulsionar a sua lucratividade!
